DNVN - Sự xuất hiện của các chuỗi cầm đồ hiện đại trong cuộc đua thị phần với các công ty tài chính tiêu dùng truyền thống được ví như cuộc "nội chiến" phân chia lại thị trường cho vay dưới chuẩn ngân hàng. Vậy tại sao lại có cuộc "nội chiến" này và ai mới là người hưởng lợi?
Nếu như trước 2021, thị trường cho vay dưới chuẩn gần như nằm trọn trong tay các công ty tài chính tiêu dùng truyền thống thì hôm nay, họ đang gặp phải sự cạnh tranh mạnh mẽ từ các chuỗi cầm đồ hiện đại như F88. Cuộc "nội chiến" giữa hai mô hình này đã gián tiếp định hình lại thị trường tín dụng bình dân để cuối cùng, khách hàng là người hưởng lợi lớn nhất.
Sự đảo chiều của hai thế lựcTrước 2021, cả công ty tài chính tiêu dùng truyền thống lẫn chuỗi cầm đồ hiện đại đều xem việc mở rộng quy mô và dư nợ làm tiêu chuẩn phát triển, cạnh tranh. Đến năm 2023, sự thay đổi đã xuất hiện, định hình hướng phát triển mới cho cả hai.
Khi ấy, các công ty tài chính tiêu dùng, với hoạt động cho vay tín chấp là chủ đạo, đã đối diện với tỷ lệ nợ xấu (NPL) toàn ngành vọt lên mức gần 15%, theo báo cáo thị trường của FiinGroup. Nhiều "ông lớn" ghi nhận lỗ kỷ lục. Từ thời điểm đó, đà tăng trưởng tín dụng gần như đi ngang. Thiếu tăng trưởng đột phá buộc các công ty tài chính tiêu dùng phải thu hẹp mạng lưới và siết chặt tiêu chuẩn duyệt vay.
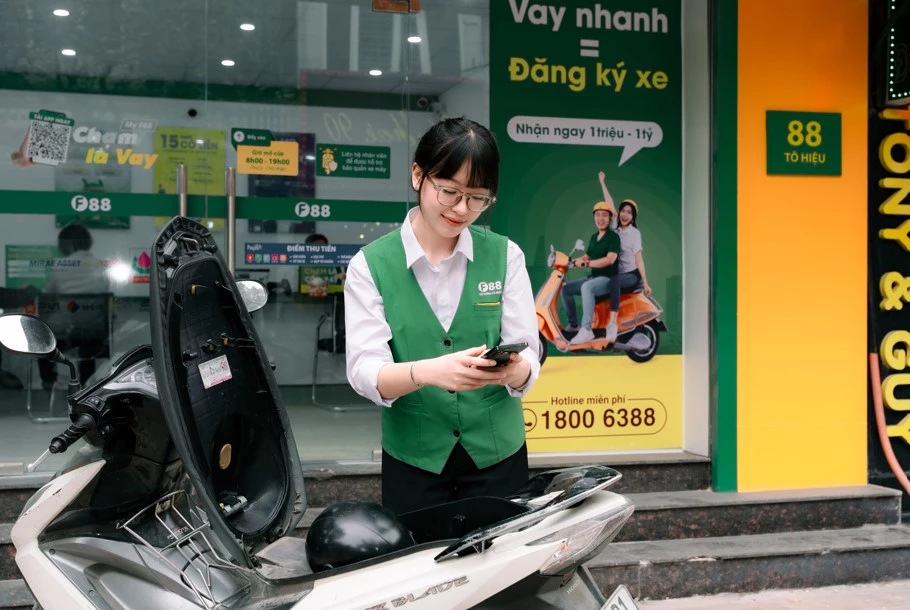
Ở phía bên kia, F88 và các chuỗi cầm đồ lại cho thấy sức chống chịu rủi ro tín dụng tốt hơn nhờ mô hình cho vay có tài sản đảm bảo, cụ thể là cầm cố xe máy, ô tô nhưng chỉ giữ lại đăng ký xe bản gốc rồi bàn giao phương tiện cho người vay tự bảo quản, sử dụng.
Nhờ vào cách cho vay nắm giữ tài sản gián tiếp như vậy, tỷ lệ nợ xấu
của chuỗi cầm đồ F88 thường ở mức thấp, chỉ 2,78% vào quý I/2025. Tiếp đó, nhờ chiến lược tái cấu trúc, tối ưu hóa PGD từ cuối 2023, đà phục hồi và tăng trưởng của F88 cao đáng kể. Tỷ suất sinh lời (ROE) lên mức trên 23%, lợi nhuận năm sau cao hơn năm trước, thậm chí năm 2026 còn dự báo lợi nhuận tăng 32% so với kế hoạch. Hiện tại, theo Fiin Group, F88 đang chiếm tới 85% thị phần phân khúc cầm đồ hiện đại nên sự phát triển của F88 cũng phản ánh đà tăng trưởng của toàn phân khúc.
"Mỏ vàng" 26 triệu khách hàng
"Nội chiến" giữa công ty tài chính tiêu dùng và chuỗi cầm đồ bắt nguồn từ một "mỏ vàng" - người có nhu cầu vay vốn nhưng dưới chuẩn ngân hàng. Theo báo cáo ngành tài chính thay thế của FiinGroup, Việt Nam hiện có khoảng 26 triệu khách hàng tiềm năng, chiếm tới 47% dân số trong độ tuổi lao động, với mức thu nhập trung bình từ 5 - 10 triệu đồng/tháng.
Họ chủ yếu là công nhân, tài xế công nghệ, lao động tự do với đặc điểm lớn nhất là hồ sơ tín dụng "mỏng", tức là không có hợp đồng lao động dài hạn, không nhận lương qua tài khoản, không có tài sản giá trị như bất động sản hay sổ tiết kiệm để thế chấp. Thứ tài sản cơ bản nhất mà họ có chỉ là chiếc xe máy phục vụ mưu sinh. Nhu cầu vay của họ đa phần là vay nhanh, vay gấp để giải quyết một vấn đề cấp bách nào đó như đóng viện phí, học phí, nhập hàng hóa, nguyên liệu để sản xuất, kinh doanh. Số lượng người vay tiêu dùng, mua sắm có nhưng không áp đảo. Họ có xu hướng quan tâm đến điều kiện vay hơn là lãi suất.
Nói về lãi suất thì lãi suất của các công ty tài chính tiêu dùng có phần cạnh tranh hơn, dao động trong khoảng 30-45%/năm, một số trường hợp cao hơn nếu là các khoản vay đặc thù. Trong khi đó, lãi suất của F88 là 19,2% năm và khi thu thêm phí quản lý khoản vay, phí quản lý tài sản thì tổng mức lãi suất sẽ tương đương lãi suất các công ty tài chính tiêu dùng. Nhưng như trên đã nói, lãi suất thường không phải vấn đề mà khách hàng dưới chuẩn quan tâm hàng đầu.
Chính đặc điểm hồ sơ tín dụng, tài sản và tâm lý khi đi vay như trên đã tạo ra ranh giới khá rõ ràng: Công ty tài chính tiêu dùng
cho vay tiền mặt và mua sắm trả góp và khách hàng của họ thường có xu hướng vay trong thời gian dài, lên đến vài năm. Ngược lại, F88 lại tập trung vào các khoản vay nhỏ, từ 10 - 20 triệu đồng, nhưng duyệt vay nhanh và duyệt vay cho cả những khách hàng mắc nợ xấu CIC. Thường thì khách hàng F88 có xu hướng tất toán khoản vay trong thời gian ngắn, chỉ 3-6 tháng.
Như vậy, các chuỗi cầm đồ dù cũng hướng đến khách hàng là người lao động bình dân nhưng họ không hề "dẫm chân" lên công ty tài chính tiêu dùng. Ngược lại, họ đang lấp đầy khoảng trống mà các tổ chức tín dụng truyền thống không khai thác được.
Người tiêu dùng được hưởng lợi nhiều nhất
Dù không "dẫm chân" lên nhau nhưng cuộc "nội chiến" vẫn sẽ còn tiếp diễn. Nhưng nhờ sự cạnh tranh và phát triển song hành này, hàng chục triệu người lao động đã được hưởng lợi khi họ có thêm quyền lựa chọn dịch vụ vay phù hợp với hoàn cảnh việc làm, thu nhập của mình. Và như thế, điều ý nghĩa nhất trong cuộc "nội chiến" này không phải là việc bên nào thắng thế mà nằm ở chỗ nó tạo ra một thị trường cho vay cá nhân đa tầng, minh bạch, giúp người lao động yếu thế tránh được cạm bẫy tín dụng đen.
Phương Hoàng